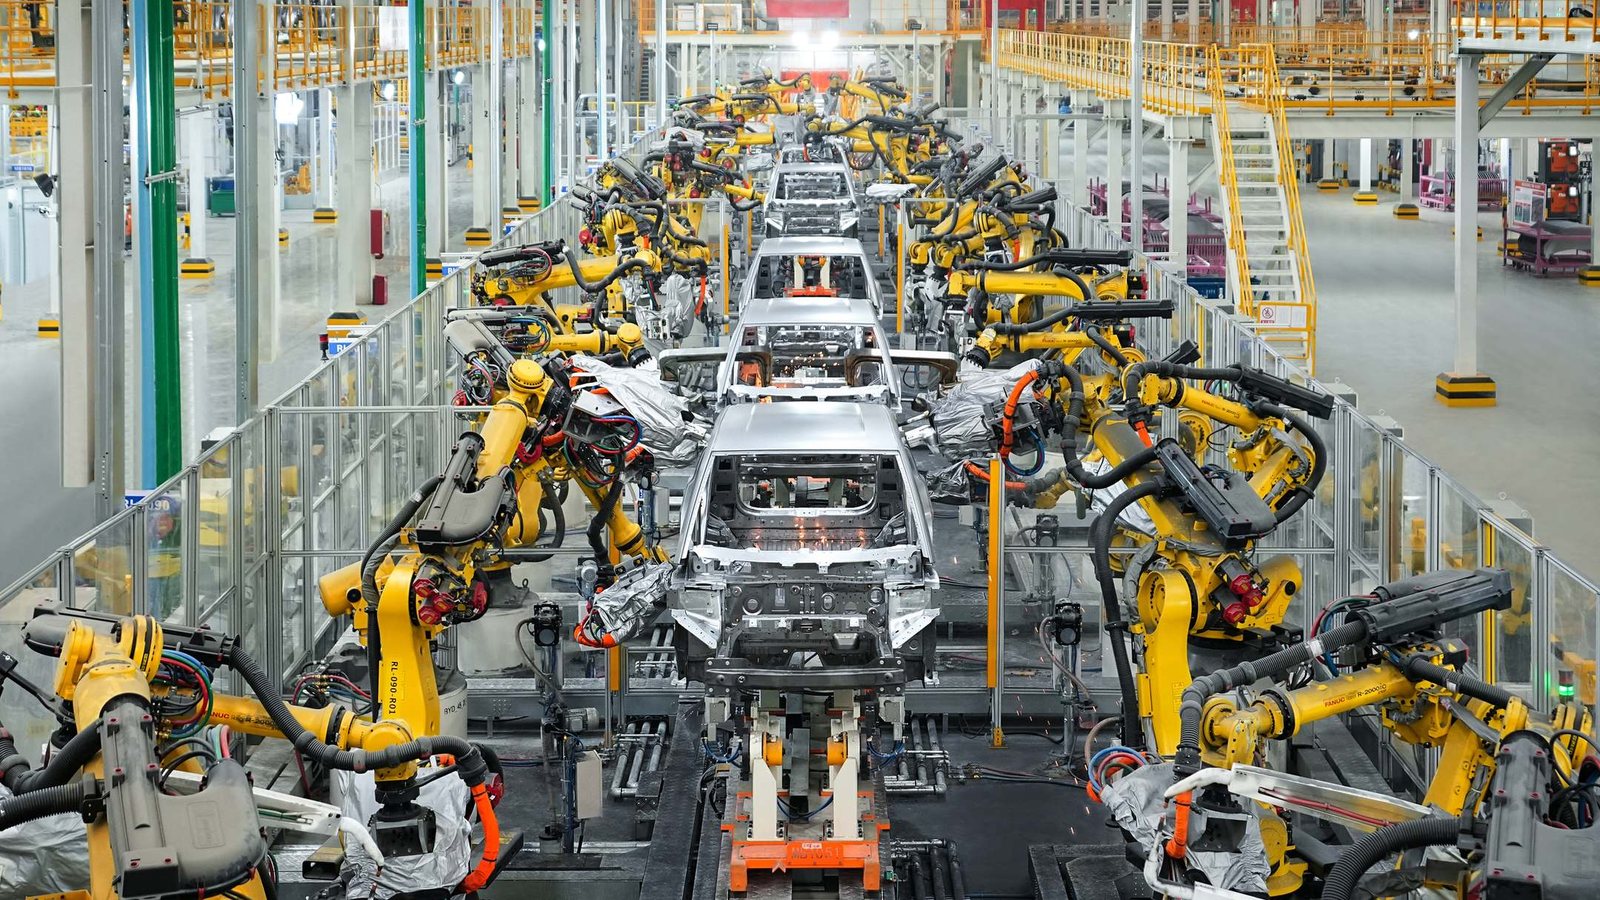
Sinds 31 oktober 2024 heft de Europese Commissie nieuwe invoerheffingen op volledig elektrische auto’s (BEV’s) uit China. Die heffingen blijven vijf jaar van kracht, met als doel de snelle groei van de Chinese auto-import af te remmen. De redenering is dat China een oneerlijk concurrentievoordeel heeft verworven doordat Peking subsidies en andere stimulansen geeft om zijn industrie voor elektrische auto’s (EV’s) te steunen, wat de extra heffingen zou rechtvaardigen.
Is het ‘game over’ voor veel Chinese EV’s in Europa?
In dezelfde maand kondigde Volkswagen (VW) aan dat het voor het eerst in 87 jaar twee à drie fabrieken in Duitsland zal sluiten, met tienduizenden ontslagen tot gevolg. De fabriek van VW-Audi in Brussel heeft haar sluiting al gepland voor februari 2025.
In tegenstelling tot wat de media melden, is het probleem niet dat Europese auto’s in Europa minder verkopen dan hun Chinese concurrenten, maar dat veel Europese EV’s in China worden gebouwd en vervolgens naar Europa worden uitgevoerd. Ook die voertuigen worden door de heffingen getroffen. Intussen daalt de verkoop van Europese auto’s in China, goed voor ongeveer 40% van de wereldwijde verkoop van bedrijven als VW en BMW, in een alarmerend tempo. De grafiek bij het oorspronkelijke artikel toont die trend duidelijker.
Zullen er over vijf jaar nog buitenlandse autobouwers actief zijn in China? Zeker. Maar volgens mij zal geen enkel buitenlands automerk een wereldwijde toppositie in de EV-industrie behouden zonder blijvend succes in China. Om wereldwijd te kunnen concurreren, zullen autobouwers als VW, BMW, Ford, GM en Toyota hun EV’s in China moeten blijven produceren en verkopen. Protectionistische invoerheffingen zullen hen niet beschermen. Ofwel werken ze nauw samen met Chinese spelers, ofwel wacht hun een snelle achteruitgang wereldwijd en een trage achteruitgang op hun thuismarkten. Veel buitenlandse bedrijven hebben dat al begrepen. Zo werkt Daimler samen met Geely, Stellantis met Leapmotor, VW met Xpeng, Hyundai met Xiaomi en Renault met Dongfeng.
EV’s zijn veel makkelijker te bouwen dan auto’s met een verbrandingsmotor. De innovatie in EV’s wordt niet in de eerste plaats gedreven door de mechanica, maar door vooruitgang in batterijtechnologie, software- en laadecosystemen, V2X-connectiviteit (vehicle-to-everything), nieuwe materialen en autonoom rijden. Op al die vlakken leidt China de wereldwijde innovatierace, en het past die vooruitgang toe op de grootste EV-markt ter wereld: China.
Hoewel de Europese Commissie officieel verklaart dat de nieuwe heffingen bedoeld zijn om een gelijk speelveld te creëren tussen Chinese en Europese merken, denk ik dat het echte doel is om Chinese toeleveringsketens naar Europa te halen. Dat kunnen ze natuurlijk niet openlijk zeggen. Maar nu alle autobouwers erkennen dat Chinese EV’s zeer innovatief zijn en snel vooruitgaan, hoop ik dat de politici in Brussel die realiteit binnenkort ook zullen inzien.
Het oude model (of spel) is voorbij. We kunnen niet langer rekenen op de Europese auto-industrie om banen te blijven creëren in het bouwen, ontwerpen, ontwikkelen, verdelen, verkopen en onderhouden van auto’s. Het is tijd om die achterhaalde aanpak achter ons te laten. Het nieuwe normaal in de autowereld draait om de mens en om energie-efficiëntie, niet om de auto.
Chinese merken begrijpen die verschuiving. Ze lopen voorop in het uitbouwen van ecosystemen rond batterijproductie en -recyclage. Ze staan aan de spits van nieuwe laadtechnologieën en slimme modellen voor energiebeheer. Ze blinken uit in verticaal geïntegreerde toeleveringsketens, zorgen voor een revolutie in de mens-machine-interfaces in de auto en duwen de toepassingen van autonoom rijden vooruit.
De bewering dat Peking zijn auto-industrie met subsidies overeind heeft gehouden, is misleidend. Had Brussel Europese autobouwers en consumenten evenveel subsidies gegeven als China, dan zouden er in Europa waarschijnlijk nog geen nieuwe Europese automerken zijn opgestaan om de gevestigde bedrijven en hun traditionele bedrijfsmodellen uit te dagen.
In China daarentegen zijn smartphonebouwers als Huawei en Xiaomi in de autoproductie gestapt, omdat ze uitblinken in software-ecosystemen. Bedrijven als NIO en Xpeng innoveren met systemen om batterijen te wisselen en bouwen zelfs vliegende auto’s, omdat ze een futuristische kijk op mobiliteit hebben. BYD heeft de markt overspoeld door EV’s betaalbaarder te maken via verticale integratie en vooruitgang in batterijtechnologie. Geely is er dan weer in geslaagd westerse en Chinese innovaties te combineren tot een unieke synergie. En zo kan ik nog wel even doorgaan...
Het succes van China’s EV-industrie is niet te danken aan subsidies, maar aan visionaire leiders als Wang Chuanfu, Li Shufu, Lei Jun, He Xiaopeng, William Li, Robin Zeng, Ren Zhengfei en Zhou Hongyi. Als die namen je niets zeggen, komt dat doordat hun verhalen in de media onderbelicht blijven. Toch delen ze dezelfde gedurfde, visionaire aanpak als Elon Musk. De opkomst van EV’s draait niet om Chinese subsidies of invoerheffingen (ook al gaat het debat daar vaak over), maar om een nieuw bedrijfsmodel dat Tesla heeft uitgevonden en dat China heeft overgenomen en geperfectioneerd.
China heeft zijn eigen EV-ecosysteem uitgebouwd, en wij hebben de keuze om er al dan niet deel van uit te maken. Wereldwijde automerken kunnen ervoor kiezen mee te spelen in dit nieuwe, door China geleide EV-spel, of er helemaal voor te passen. Kiezen we om mee te spelen, dan betekent dat zowel samenwerken met Chinese partners als concurreren binnen China. Voor merken die niet meedoen, is het game over.
Ik voorspel dat Amerikaanse automerken opnieuw in verval zullen raken (zoals in 2008), maar deze keer omdat ze hun voet aan de grond in China kwijt zijn en nog niet meespelen in dit nieuwe spel. Voor Europese merken kan dit echter een kans zijn, als ze China slim benaderen in plaats van op de confrontatie aan te sturen.
Willen ze opnieuw spelen? JA/NEE
Deze column verscheen eerst in het Engels op pascalcoppens.com (8 november 2024) onder de titel ‘Western Automotive: Game over! Play Again? YES/NO’. Vertaald door de redactie van Chinatech.be, met toestemming van de auteur. De standpunten in deze column zijn die van de auteur.