Sinds 2023 stonden China’s ‘nieuwe drie’ voor drie hernieuwbare-energie-industrieën waarin China wereldwijd dominant werd en die van China een elektrostaat maakten: zonnepanelen, lithiumbatterijen en elektrische auto’s (EV’s). Na de financiële crisis van 2008 gingen China’s beleidsplannen van theorie naar concrete industriële uitbouw, met massale investeringen in schone technologie. Zonne-energie had vijf jaar nodig om wereldwijd te domineren, lithiumbatterijen tien jaar en EV’s vijftien jaar. Vandaag heeft het Westen de industriële race met China rond zonnepanelen en batterijen grotendeels verloren, en autobouwers bloeden vandaag om de Chinese EV’s bij te houden.
Maar terwijl westerse beleidsmakers druk bezig zijn met het optrekken van invoerheffingen en protectionistische muren rond de oude ‘nieuwe drie’, is China al verder. In de eerste helft van 2026 is een nieuwe generatie hoogtechnologische producten opgedoken als China’s nieuwe exportmotoren: artificiële intelligentie, humanoïde robots en innovatieve biotechnologie. Dat zijn China’s nieuwe ‘nieuwe drie’.
Maar terwijl de vijftien jaar durende golf van schone technologie geworteld was in productie, zijn de nieuwe ‘nieuwe drie’ geworteld in kennisgedreven en hoogtechnologische industrialisering. Talent, onderzoek en ontwikkeling (O&O) en labo’s zijn de nieuwe ingrediënten van de fabriek. En ik denk dat hetzelfde tijdpad zich best opnieuw kan afspelen: wereldwijd leiderschap voor China in AI tegen 2030, in robots tegen 2035 en in biotechnologie tegen 2040. Als je goed kijkt naar wat er in juli 2026 gebeurde, dan toont de volatiliteit op de westerse beurzen telkens wanneer een nieuw Chinees model uitkomt al de eerste echte barsten.
1. AI: intelligentie als bulkproduct
De afgelopen twee jaar was de consensus dat China ergens tussen 6 en 12 maanden achterliep op de VS in generatieve AI. Vorige maand noemde Eric Schmidt de resterende kloof “een nanoseconde in onze wereld”. De veronderstelling dat China nog altijd probeert in te halen, stortte in juli 2026 in. De voorbije drie maanden stonden Chinese open-weight AI-modellen voortdurend wereldwijd op de eerste plaats in wekelijks tokengebruik op OpenRouter, met gebruikers in 141 landen. Amerikaanse investeerders beginnen die nieuwe realiteit in te prijzen.
Toen Moonshot AI Kimi K3 voorstelde, een open-weight model met 2,8 biljoen parameters dat zowel Claude Opus 4.8 van Anthropic als GPT-5.5 van OpenAI overtrof in de meeste evaluaties voor programmeren en AI-agents, werd dat gezien als China’s tweede DeepSeek-moment. Amerikaanse chipaandelen tuimelden, de halfgeleiderindex boekte zijn slechtste week in maanden en de Wall Street Journal kopte “Chinese AI-modellen doen Amerikaanse aandelen wankelen”. V4-Pro van DeepSeek (april) en GLM-5.2 van Z.ai (juni) hadden de kloof al gedicht, waarop Marc Andreessen schreef dat GLM-5.2 “het eerste Chinese AI-model is dat de publieke AI-modellen van de grote Amerikaanse labs evenaart en vaak verslaat”. Drie Chinese AI-schokken in drie maanden zijn geen anomalie meer, maar een patroon. En de ontwrichting zit niet alleen in de prestaties. Deze Chinese modellen worden als open-weight uitgebracht, zodat bedrijven wereldwijd ze kunnen downloaden, aanpassen en inzetten zonder afhankelijk te zijn van een veel duurder, gesloten Amerikaans platform.
De logica is eenvoudig maar vernietigend: AI-modellen worden bulkproducten. Wanneer een technologie een bulkproduct wordt, verschuift de concurrentie volledig naar de prijs. En niemand verslaat China op prijs. Mijn voorspelling is daarom dat Chinese open-weight AI-modellen na verloop van tijd tot 80% van de wereldmarkten zullen veroveren. Amerikaanse gesloten modellen zullen belangrijk blijven, vooral voor zwaar beveiligde omgevingen of voor de laatste kilometer van erg complexe systemen. China zal AI domineren omdat zijn modellen makkelijk toegankelijk en lokaal inzetbaar zijn (open-weight), veel betaalbaarder (geoptimaliseerde modellen en overvloedige elektriciteit) en erg gebruiksvriendelijk (meteen toepasbaar in elke industrie).
Op de World AI Conference (WAIC) in Shanghai in juli hield president Xi Jinping zijn allereerste hoofdtoespraak op de belangrijkste AI-top van het land, waarin hij China naar voren schoof als de voorvechter van een nieuwe wereldwijde AI-orde. Hij vergeleek het belang van AI met de uitvinding van de stoommachine en de elektriciteit, riep landen op om de “historische kans” van opensource-AI te grijpen en beloofde ontwikkelingslanden te helpen om hun eigen capaciteiten uit te bouwen. Hij lanceerde de World AI Cooperation Organisation, en 29 landen tekenden in. Zijn boodschap was ondubbelzinnig: “China gaat niemand volgen, noch op het vlak van AI-technologie, noch op het vlak van standaarden. China gaat de wereld integendeel op beide vlakken leiden.” De drie belangrijkste lessen uit zijn toespraak waren China’s engagement voor open-weight AI-infrastructuur, een strenger regelgevend kader voor AI en een multilaterale inspanning om ontwikkelingslanden te helpen AI-capaciteit op te bouwen.
Zelfs het hardwareknelpunt wordt in eigen land opgelost. Op WAIC 2026 toonde bijna elke grote Chinese chip- en serverleverancier een supernode-ontwerp, waarin honderden of duizenden AI-processoren in één systeem geïntegreerd zijn. ChangXin Memory Technologies (CXMT) debuteerde op de STAR Market in Shanghai, steeg 466% en werd zo het meest waardevolle op het vasteland genoteerde bedrijf van China, wat de binnenlandse bevoorrading van cruciale geheugenchips veiligstelt. Tegen dan had de Amerikaanse halfgeleider-ETF al meer dan 1 biljoen dollar aan marktwaarde verloren sinds zijn piek in juni. Intussen is een door de staat gesteund bedrijf in Shanghai begonnen met de productie van eigen DUV-lithografiemachines. Nog niets dat ASML kan uitdagen, maar wel een volgende stap om China minder afhankelijk te maken van westerse chipmachines voor de standaardchips die zijn AI-supernodes aandrijven.
De race is nog lang niet gelopen. Maar het Chinese peloton komt snel dichter bij de Amerikaanse kopgroep, en China is vastbesloten om AI te industrialiseren en te democratiseren door landen in het mondiale Zuiden en Europa te geven wat Silicon Valley nooit aanbood: betaalbare, lokaal inzetbare intelligentie.
2. Robots: de economie van belichaamde AI
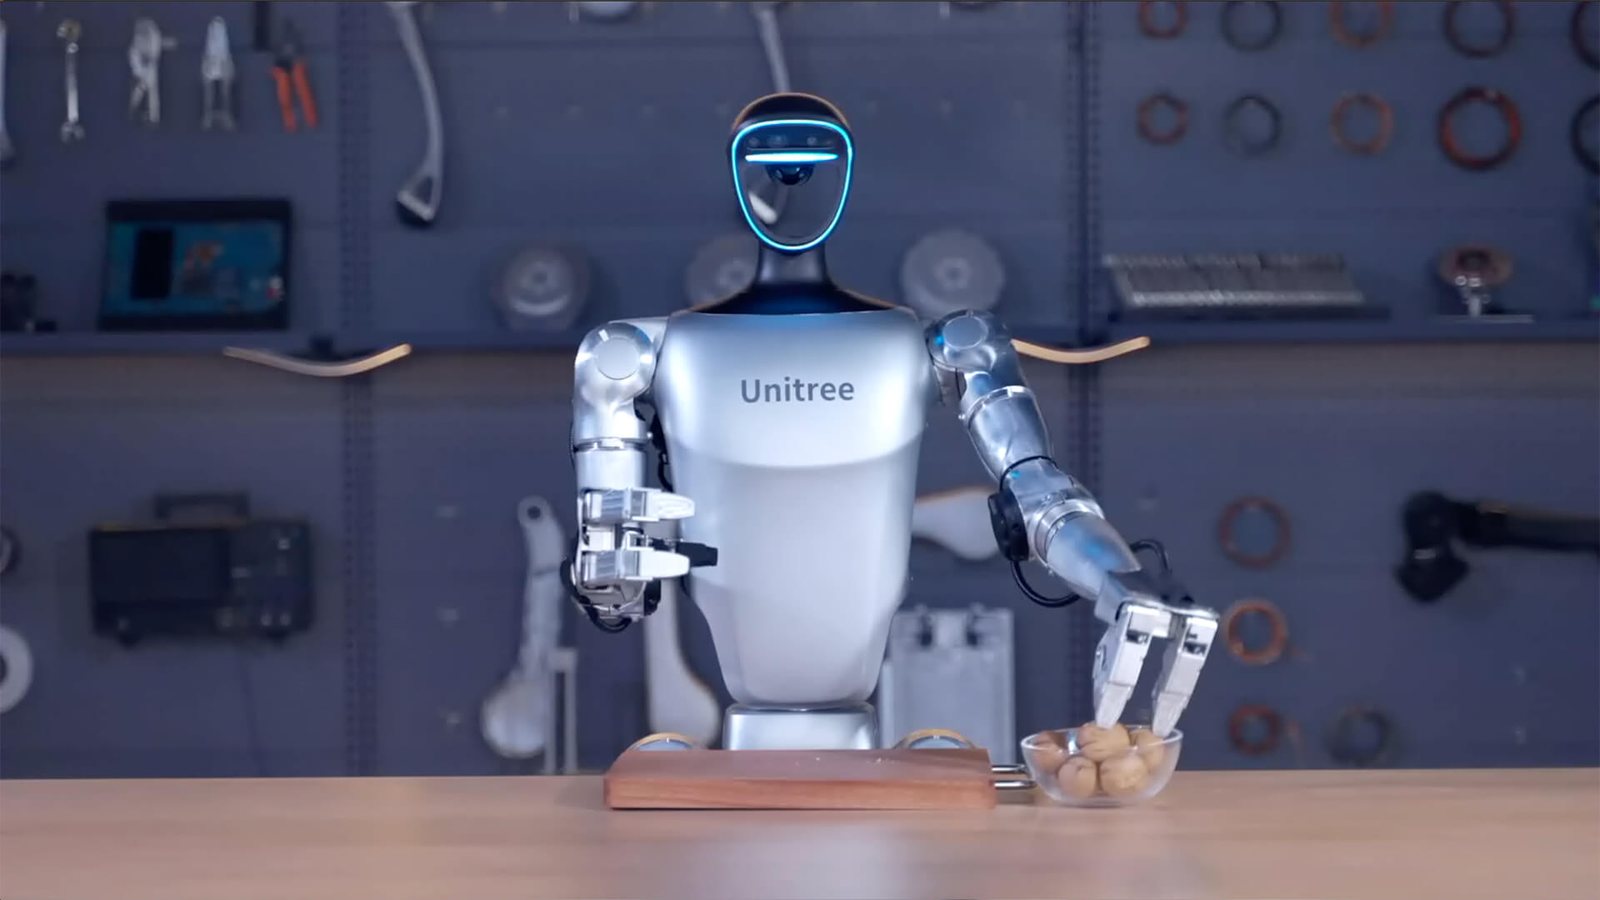
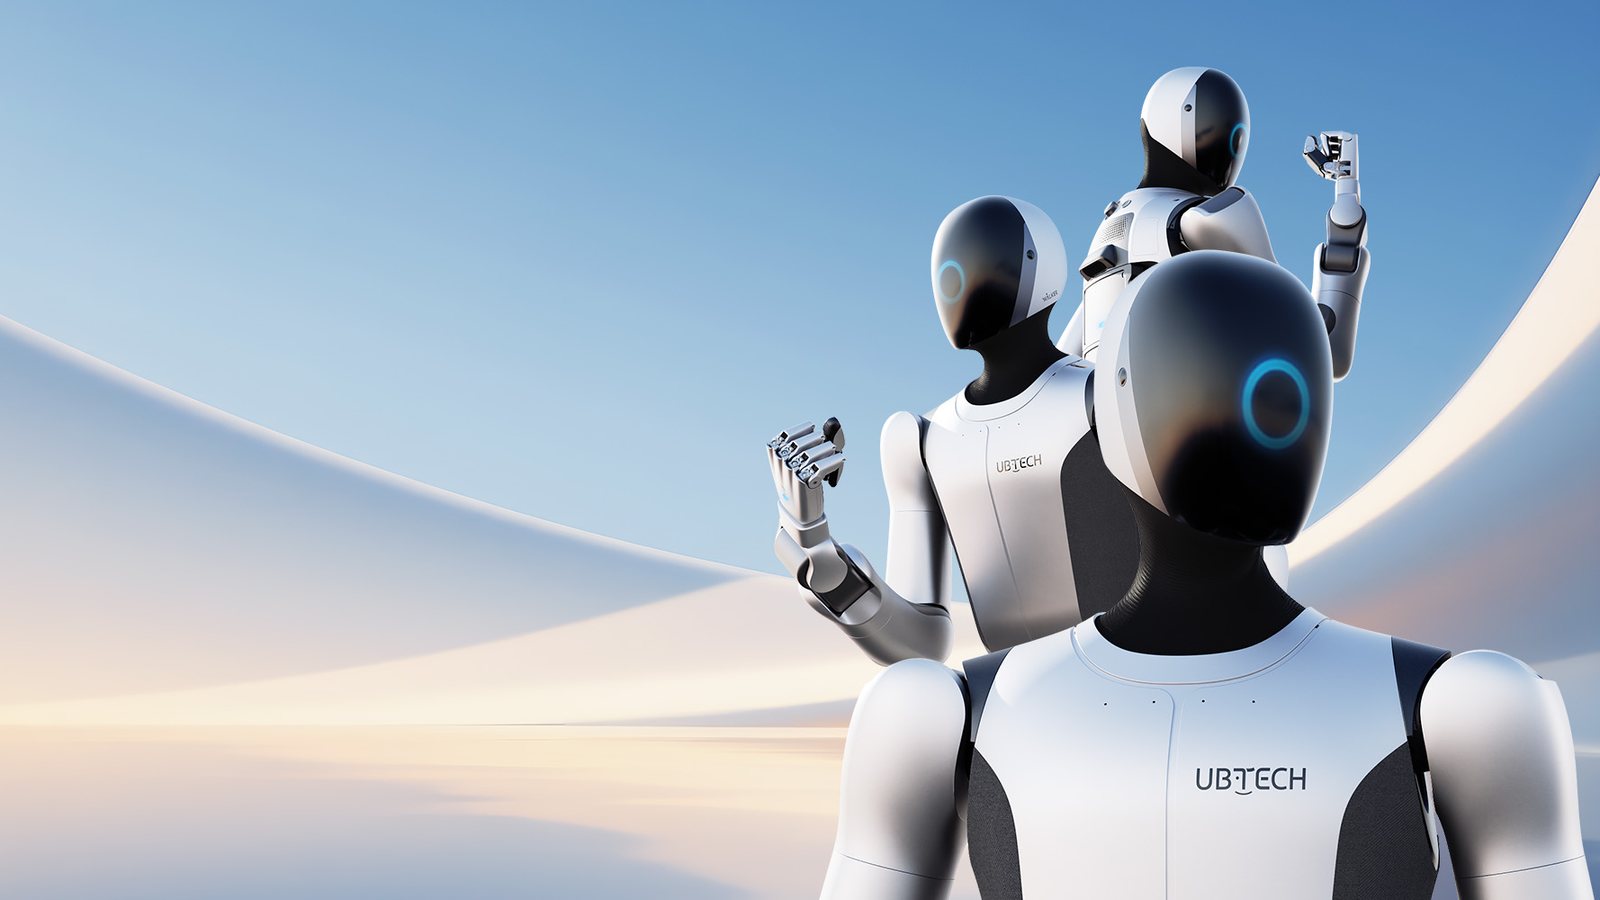
Als AI het brein is, dan zijn robots het lichaam. Zoals ik vorige maand schreef in mijn nieuwsbrief “China: The Next Robot State”, en zoals WAIC 2026 overduidelijk maakte, ligt de focus niet langer alleen op digitale AI. Hij ligt nu volop op belichaamde AI (embodied AI).
Het Amerikaanse Boston Dynamics is lang het bekendste bedrijf in humanoïde robots ter wereld geweest. Het werd in 1992 opgericht als spin-off van MIT en had dus 34 jaar voorsprong. Toen Hyundai in juli van dit jaar het resterende belang van SoftBank kocht, lag de impliciete waardering rond 3,4 miljard dollar. Vandaag hebben vijf Chinese bedrijven in humanoïde robots een waardering boven of dicht bij dat bedrag, en drie daarvan werden in 2023 opgericht. De symboliek valt moeilijk te negeren. Zoals een grafiek van Dado Van Peteghem het stelt: “Over de leveringsvolumes is de strijd beslecht. Over de prijs niet.” Met andere woorden: China heeft de productierace al gewonnen. De financiële race begint pas.
Washington voerde zijn reactie in juli op toen de VS de invoer van nieuwe in het buitenland gemaakte (lees: in China gemaakte) humanoïde en viervoetige robots verboden, met verwijzing naar risico’s voor de nationale veiligheid. Het is een wanhopige zet, maar hij mist de essentie volledig. China beheerst naar schatting al 85% van de wereldmarkt voor humanoïde robots, en naar schatting 100.000 robots zullen in 2026 de Chinese fabrieken verlaten, een vervijfvoudiging tegenover 2025.
Het verbod geeft Amerikaanse robotbedrijven, vooral Tesla, een tijdsvenster. Maar bescherming zal Amerikaanse bedrijven om twee redenen niet helpen om te concurreren. Ten eerste ontbreken in de VS de industriële clusters waar alle hardwarecomponenten vlot en goedkoop beschikbaar zijn. Ten tweede zullen Amerikaanse start-ups zonder de goedkopere humanoïden hun eigen ontwerpen niet kunnen ontwikkelen en trainen. Misschien bouwen ze betere AI (het brein) en investeren ze veel meer geld, maar ze zullen ook veel meer tijd en geld verbranden met elke nieuwe robot die ze willen lanceren.
Ook de race om intellectuele eigendom is eenzijdig. Volgens Asiabits Research en LexisNexis bezit China 73% van alle patenten op humanoïde robots in aantal en 63% in portefeuillesterkte. De Verenigde Staten hebben amper 5%. Zes van de tien meest innovatieve start-ups in humanoïde robots ter wereld zijn Chinees, en de top vijf is volledig Chinees: Fourier, AgiBot, LimX Dynamics, Pudu Robotics en Unitree.
Een verbod op Chinese robots in de VS zal China’s ontwikkeling van humanoïden in het algemeen niet vertragen. Het betekent gewoon dat de rest van de wereld, van fabrieken in Zuidoost-Azië tot ziekenhuizen in het Midden-Oosten, verder zal automatiseren met Chinese robots. De VS bouwen een muur rond een krimpende markt, terwijl China de fysieke arbeidskrachten voor de wereldeconomie bouwt.
Het voorbije decennium voegden de oude ‘nieuwe drie’ (elektrische auto’s, lithiumbatterijen en zonnepanelen) biljoenen toe aan China’s bbp en hertekenden ze de wereldhandel. De economie van humanoïde robots wordt nu op dezelfde industriële fundamenten gebouwd, met dezelfde beleidsambitie en hetzelfde langetermijnengagement. Als de geschiedenis een leidraad is, dan behoort het volgende decennium toe aan wie de fysieke AI-arbeidskrachten bouwt, en China bouwt die nu al.
3. Biotech: de gezondheidszijderoute
De derde pijler van de nieuwe ‘nieuwe drie’ is misschien de meest over het hoofd geziene, maar hij volgt exact hetzelfde industriële draaiboek. In mijn nieuwsbrief van mei 2025 voorspelde ik dat biotech het volgende slagveld tussen China en de VS zou worden, met een omgekeerde hersenvlucht van biotechwetenschappers in de VS die gestaag terugkeren naar China. Een jaar later zijn de cijfers onweerlegbaar.
In de eerste helft van 2026 keurde de Chinese National Medical Products Administration 38 innovatieve geneesmiddelen van klasse 1 goed. Geen enkel daarvan was ooit eerder ergens ter wereld goedgekeurd. Daarvan werden er 31 ontwikkeld door Chinese farmabedrijven. In heel 2025 lag dat cijfer op 11. China is op weg om dat in één jaar tijd te verzevenvoudigen. China is nu goed voor ongeveer 30% van de innovatieve geneesmiddelen die wereldwijd in ontwikkeling zijn, en staat daarmee op de tweede plaats. Buitenlandse licentiedeals bedroegen in de eerste helft van 2026 meer dan 110 miljard dollar, 80% van het totaal voor heel 2025, dat zelf al een recordjaar was.
De westerse biofarma-industrie begint te panikeren, en terecht. De westerse geneesmiddelenontwikkeling is hyperlineair, hyperduur en ontworpen om individuele gepatenteerde monopolies te beschermen. China heeft de vroege tot middelste fase van geneesmiddelenonderzoek tot een bulkproduct gemaakt. Door in te zetten op AI, stedelijke ziekenhuisnetwerken, terugkerend wetenschappelijk talent, klinische studies en investeringen in O&O-infrastructuur kan China de kosten van geneesmiddelenonderzoek met tot 60% verlagen en exponentieel sneller gaan bij goedkeuringen.
Wereldwijd kapitaal investeert nu in Chinese activa en capaciteiten om zijn eigen O&O draaiende te houden. Daarmee pompt het rechtstreeks geld in het Chinese industriële ecosysteem en traint het precies de concurrent die het binnenkort overbodig zal maken. We hebben dit al eerder gezien. Toen westerse producenten massaal investeerden in Chinese toeleveringsketens, droegen ze expertise, kennis van precisie-engineering en industriële schaal over, die China opnam en verder uitbouwde. Vandaag doet de westerse farma hetzelfde. Ze nemen licenties op Chinese geneesmiddelen, financieren Chinese klinische studies en bouwen Chinese O&O-capaciteit uit. Het verschil is dat de Chinese overheid deze keer ook massaal in de sector investeert, en dat het product niet om atomen draait. Het draait om moleculen. Door de kosten van complexe moleculaire productie naar beneden te drukken, bouwt China een parallelle infrastructuur van wereldwijde afhankelijkheid op het vlak van gezondheid.
De beschavingsfabriek
Deze drie opkomende industrieën, AI, robotica en biotechnologie, veranderen hoe mensen denken, werken en leven. Samen vormen ze de fundamenten van een nieuwe fase van de beschaving. Alles bij elkaar staan AI, robotica en biotechnologie voor een overgang van het produceren van fysieke producten naar het industrialiseren van intelligentie, werk en gezondheid.
China evolueert daarom van de export van producten naar de export van technologie, klinische oplossingen en industriële werkmodellen. Decennia geleden toonde China’s export van kleding, meubels en huishoudtoestellen zijn productiecapaciteit. Het voorbije decennium bewees de export van zonnepanelen, batterijen en elektrische auto’s de kracht van zijn industriële ecosysteem. In het komende decennium zullen Chinese AI-modellen, humanoïde robots en innovatieve geneesmiddelen iets fundamenteel anders tonen: China’s vermogen om kennis, industriële knowhow en menselijke capaciteiten te exporteren (traditioneel de sterktes van Amerika en Europa).
De nieuwe ‘nieuwe drie’ zijn geen geïsoleerde sectoren. Het zijn kennis- en hoogtechnologie-intensieve industrieën, gedreven door voortdurende iteratie, langetermijnengagement en schaal. China probeert het Westen niet eens te verslaan binnen de parameters van het ROI-model (return on investment). Het bouwt een onafhankelijk, zelfvoorzienend industrieel systeem dat voorrang geeft aan de investering van middelen (IOR, investment of resources): de totale markt vergroten in plaats van het eigen marktaandeel op korte termijn te maximaliseren. Zoals ik schreef in China’s Next Miracle: “Lage winstmarges lijken vaak op marktverstoring, maar in China is het als het opladen van een batterij: de energie zit in de capaciteit die wordt opgebouwd. Zodra de batterij volledig opgeladen is, ontketenen ze die kracht om de markt te veroveren.” De transitie is al bezig. En opnieuw weigert het Westen het te begrijpen tot het al voltooid is.
Deze column verscheen eerst in het Engels op pascalcoppens.com (9 augustus 2026) onder de titel ‘China's New "New Three"’. Vertaald door de redactie van Chinatech.be, met toestemming van de auteur. De standpunten in deze column zijn die van de auteur.